Blog · amendă pad
Amendă PAD: cât riști dacă nu ai poliță
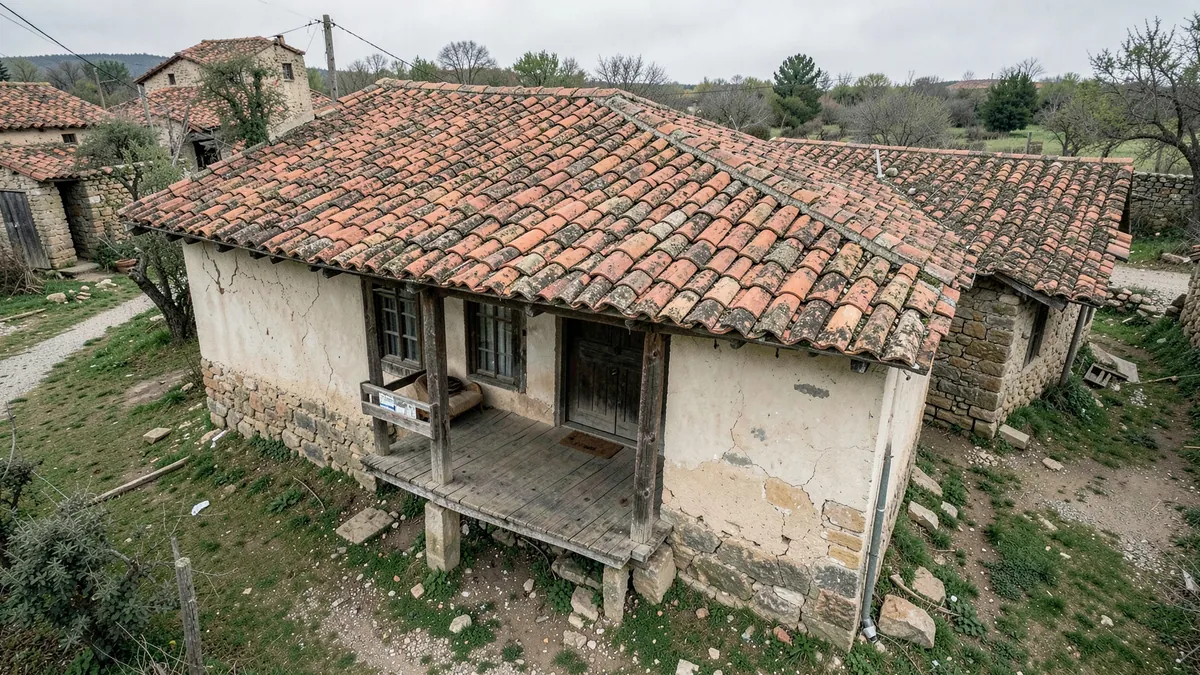
Lipsa poliței PAD poate atrage o amendă între 100 și 500 de lei, iar proprietarul rămâne și fără protecția pentru cele trei dezastre naturale acoperite.
Amenda PAD este între 100 și 500 de lei dacă, în calitate de proprietar, nu ai o poliță obligatorie valabilă pentru locuință. Sancțiunea este prevăzută de Legea 260/2008 și poate fi aplicată de primar sau de persoanele împuternicite de acesta. Dincolo de amendă, fără PAD nu ai acoperire pentru cutremur, alunecări de teren și inundații ca fenomen natural.
Subiectul a devenit mai vizibil după ce Profit.ro a relatat despre primele amenzi pentru lipsa asigurării obligatorii a locuinței. Știrea nu schimbă cuantumul prevăzut de lege, dar arată că obligația poate fi pusă în practică, nu este doar o regulă teoretică.
Când se aplică amenda PAD
Obligația PAD revine proprietarului locuinței, fie că este vorba despre un apartament, o casă sau un imobil deținut de o persoană juridică. Chiriașul nu are obligația legală să încheie polița pentru locuința închiriată. În cazul unui apartament, responsabilitatea pentru PAD îi aparține proprietarului, nu asociației de proprietari.
Legea 260/2008 stabilește amenda de la 100 la 500 de lei pentru neîncheierea poliței. Sancțiunea nu este un tarif pentru asigurare și nu înlocuiește polița: dacă plătești amenda, tot trebuie să închei PAD ca să îți îndeplinești obligația și să ai protecția prevăzută de contract.
⚠️ Atenție
PAD trebuie să fie valabilă. O poliță expirată nu te ajută să demonstrezi că ai asigurarea obligatorie pentru perioada în care nu a fost reînnoită.
Ce acoperă PAD și ce nu acoperă
PAD este o poliță limitată, destinată dezastrelor naturale. Ea acoperă exact trei riscuri:
- cutremurul;
- alunecările de teren;
- inundațiile ca fenomen natural.
Nu este o asigurare generală a casei. PAD nu acoperă incendiul, explozia, furtul, vandalismul, furtuna, apa venită de la vecin sau apa provenită dintr-o țeavă spartă. De asemenea, nu acoperă bunurile din locuință, precum mobilierul, electronicele sau hainele.
O asigurare facultativă poate completa PAD, în funcție de contract, cu riscuri precum incendiul, apa de la instalații, furtul, fenomenele atmosferice, bunurile și răspunderea față de vecini. Riscurile incluse, limitele, franșiza și excluderile diferă de la un asigurător la altul, așa că trebuie citite condițiile poliței înainte de plată.
Cât costă PAD și ce sumă poate fi despăgubită
Prima PAD este stabilită prin lege și este aceeași la orice asigurător. Pentru locuințele de tip A, prima este de 130 de lei pe an, iar suma asigurată este de 100.000 de lei. În această categorie intră, între altele, construcțiile cu structură din beton armat, metal sau lemn și cele cu pereți exteriori din piatră, cărămidă arsă ori alte materiale tratate termic sau chimic.
Pentru locuințele de tip B, prima este de 50 de lei pe an, iar suma asigurată este de 50.000 de lei. Tipul B se referă la locuințe cu pereți exteriori din cărămidă nearsă sau din materiale netratate termic ori chimic. Încadrarea trebuie făcută după structura locuinței, nu după suprafață sau după valoarea de piață a imobilului.
Despăgubirea se acordă în limita sumei asigurate. De exemplu, să zicem că locuința este încadrată la tip A și un risc acoperit produce o pagubă mai mare decât suma asigurată. PAD nu poate plăti peste limita de 100.000 de lei, chiar dacă valoarea reală a reconstrucției este mai mare.
Detaliul pe care mulți îl omit este acesta: PAD protejează locuința doar în limitele și pentru riscurile prevăzute de lege. Nu este suficient să verifici că ai o poliță, ci trebuie să verifici și tipul locuinței, perioada de valabilitate și suma asigurată.
💡 De reținut
Prima PAD nu se negociază și nu variază între asigurători. Ce trebuie să verifici este încadrarea corectă a locuinței în tipul A sau B și existența unei polițe valabile.
Exemplu practic: cum eviți o problemă inutilă
Să zicem că ești proprietarul unui apartament cu structură încadrată la tip A și observi că polița a expirat. În loc să presupui că ai o perioadă de grație, verifici data de expirare, refaci polița și păstrezi documentul primit. Legea nu transformă amenda într-o alternativă la asigurare, iar o poliță încheiată după producerea unui eveniment nu acoperă retroactiv paguba.
Pentru o verificare rapidă a primei și a datelor necesare, Vezi cât costă PAD pentru locuința ta. Dacă ai o situație particulară despre acte, tipul construcției sau completarea poliței, poți folosi pagina de contact pentru întrebări despre asigurarea locuinței.
Ce faci dacă ai primit sau riști o amendă PAD
- Verifică dacă locuința este pe numele tău și dacă ai o poliță PAD valabilă.
- Compară adresa și datele din poliță cu actele locuinței.
- Dacă nu ai poliță, încheie PAD cât mai repede și păstrează documentul.
- Dacă ai primit un proces-verbal, verifică autoritatea care l-a emis, suma și termenul indicat în document.
Nu confunda amenda pentru lipsa PAD cu pierderea automată a locuinței sau cu o despăgubire garantată după încheierea poliței. Amenda este o sancțiune contravențională, iar despăgubirea se analizează numai pentru un eveniment acoperit, în condițiile legii și ale poliței.
PAD este obligatorie și pentru o locuință nelocuită?
Obligația este legată de existența locuinței în proprietate, nu de faptul că stai permanent acolo. Prin urmare, o casă de vacanță sau un apartament folosit rar nu devine automat exceptat de la PAD. Pentru o interpretare aplicată situației tale, contează actele imobilului și prevederile legale în vigoare.
Mai există o regulă importantă: asigurarea facultativă nu poate fi încheiată pentru o locuință fără PAD valabilă. Legea prevede o excepție pentru locuințele încadrate în clasa I de risc seismic, în condițiile stabilite de lege. Așadar, dacă vrei protecții suplimentare pentru incendiu, furt sau bunuri, verifică mai întâi dacă ai PAD și apoi condițiile poliței facultative.
Concluzie: cum eviți amenda PAD
Verifică acum dacă ai o poliță PAD valabilă, confirmă tipul locuinței și reînnoiește asigurarea înainte de expirare. Dacă nu ai poliță, nu aștepta un control: încheie PAD și păstrează dovada. Pentru riscurile pe care PAD nu le acoperă, analizează separat o asigurare facultativă, fără să presupui că aceasta înlocuiește polița obligatorie.
Surse
- Legea 260/2008 privind asigurarea obligatorie a locuințelor
- PAID România, informații despre polița PAD
- Profit.ro, relatarea despre primele amenzi pentru lipsa PAD
Întrebări frecvente
Cât este amenda pentru lipsa poliței PAD?
Amenda este între 100 și 500 de lei, conform Legii 260/2008. Ea poate fi aplicată de primar sau de persoanele împuternicite de acesta.
Cine plătește amenda PAD, proprietarul sau chiriașul?
Obligația PAD revine proprietarului locuinței. Chiriașul nu are obligația legală să încheie polița pentru imobilul închiriat.
Ce riscuri acoperă polița PAD?
PAD acoperă cutremurul, alunecările de teren și inundațiile ca fenomen natural. Nu acoperă incendiul, furtul, apa de la vecin sau bunurile din locuință.
Dacă plătesc amenda, mai trebuie să fac PAD?
Da. Amenda este o sancțiune și nu înlocuiește asigurarea. Pentru a respecta obligația legală și a avea protecție, trebuie să închei o poliță PAD valabilă.
Cât costă polița PAD?
Pentru tipul A, prima este de 130 de lei pe an, iar pentru tipul B este de 50 de lei pe an. Prima este stabilită prin lege și este aceeași la orice asigurător.
Marin StefanConsultant Asigurări Auto
Marin Ștefan face parte din echipa INSUREX de peste 2 ani, fiind axat pe zona asigurărilor și serviciilor dedicate autovehiculelor. În activitatea sa, oferă clienților sprijin în alegerea soluțiilor potrivite, de la RCA și CASCO până la as…
Comentarii
Nu a scris nimeni încă. Poți fi primul.