Blog · asigurare casă
Asigurare casă: acte pentru PAD și facultativă
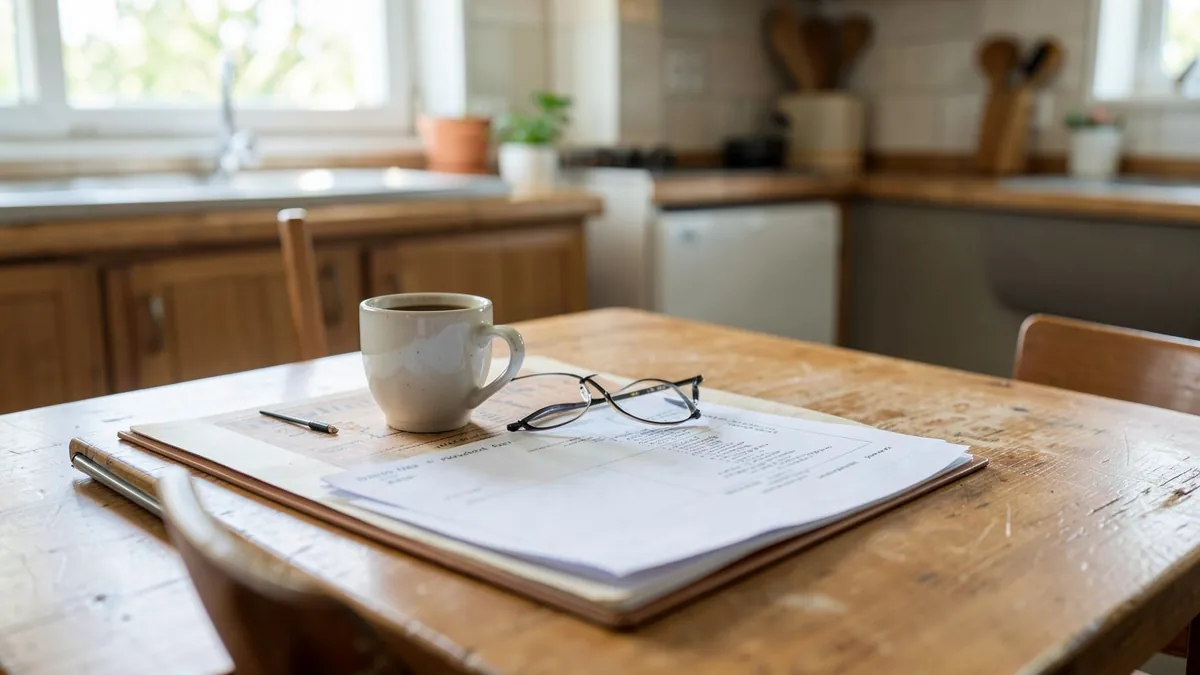
Pentru PAD se cer, de regulă, datele proprietarului și ale locuinței, iar polița facultativă poate necesita informații și documente suplimentare despre construcție, bunuri și riscuri.
La o asigurare casă, actele diferă în funcție de polița aleasă. Pentru PAD, asigurarea obligatorie împotriva cutremurului, alunecărilor de teren și inundațiilor naturale, ai nevoie în principal de datele proprietarului și ale locuinței; pentru o poliță facultativă, asigurătorul poate cere informații suplimentare despre clădire, bunuri și riscurile dorite.
Nu există o listă unică de documente valabilă la fiecare asigurător. În practică, emiterea PAD este mai simplă, în timp ce polița facultativă poate presupune o analiză mai detaliată a locuinței și a acoperirilor. Separarea celor două liste te ajută să pregătești corect dosarul și să nu confunzi polița obligatorie cu protecția extinsă.
Ce acte sunt necesare pentru PAD
PAD este obligatorie pentru proprietarii locuințelor, persoane fizice sau juridice, conform Legii 260/2008. Polița acoperă exact trei riscuri naturale: cutremur, alunecări de teren și inundații ca fenomen natural. Nu acoperă incendiul, furtul, apa provenită de la o țeavă spartă sau bunurile din locuință.
Pentru emitere, pregătește de regulă:
- datele de identificare ale proprietarului, inclusiv numele și datele din actul de identitate;
- adresa completă a locuinței;
- informații despre tipul construcției, necesare pentru stabilirea categoriei A sau B;
- datele poliței PAD existente, dacă o reînnoiești sau dacă asigurătorul trebuie să verifice continuitatea.
Lista exactă poate varia în funcție de canalul de emitere și de asigurător. Dacă proprietarul este persoană juridică, pot fi solicitate și datele firmei, precum și ale reprezentantului. Pentru o locuință cumpărată recent, este util să ai la îndemână documentul care arată dreptul de proprietate, chiar dacă nu este cerut în toate situațiile.
Tipul construcției contează. Pentru locuințele de tip A, prima este de 130 de lei pe an, iar suma asigurată este de 100.000 de lei. Pentru tipul B, prima este de 50 de lei pe an, iar suma asigurată este de 50.000 de lei. Prima este fixată prin lege și este aceeași la orice asigurător. Despăgubirea se acordă în limita sumei asigurate.
🔎 Verifică înainte
PAD se face pentru locuință, nu pentru bunurile din interior. Dacă vrei protecție pentru mobilă, electrocasnice, furt, incendiu sau anumite pagube provocate vecinilor, trebuie să analizezi separat o poliță facultativă.
Ce documente poate cere polița facultativă
Polița facultativă completează PAD, nu o înlocuiește. În condițiile Legii 260/2008, asigurătorul nu poate încheia o asigurare facultativă pentru o locuință fără PAD valabilă. Există o excepție pentru locuințele încadrate în clasa I de risc seismic, în condițiile prevăzute de lege.
La facultativă, asigurătorul poate solicita mai multe informații decât la PAD, deoarece contractul poate acoperi riscuri și bunuri diferite. În funcție de produs, pregătește:
- actul de identitate al proprietarului sau datele persoanei care încheie contractul;
- documentul de proprietate ori alte informații prin care este identificată locuința;
- adresa, suprafața, anul construcției, tipul clădirii și structura de rezistență, dacă sunt cerute în formular;
- date despre instalațiile și finisajele locuinței, atunci când influențează evaluarea riscului;
- lista sau valoarea estimată a bunurilor asigurate, dacă vrei să incluzi conținutul casei;
- informații despre eventuale daune anterioare, renovări sau sisteme de protecție, dacă formularul le solicită.
Acestea sunt exemple de informații cerute în practică, nu o listă universală. Condițiile diferă de la asigurător la asigurător și de la un produs la altul. Verifică înainte de plată ce intră în suma asigurată, care este franșiza și ce excluderi apar în condițiile poliței.
O poliță facultativă poate include, în funcție de contract, incendiu, explozie, furt, fenomene atmosferice, avarii provocate de apă din instalații, bunuri și răspundere față de vecini. Nu presupune că toate aceste riscuri sunt incluse automat. Unele se aleg separat, unele au limite proprii, iar unele situații sunt excluse.
Diferența dintre actele pentru PAD și facultativă
Un exemplu simplu clarifică situația. Să zicem că ești proprietarul unui apartament și vrei doar protecția obligatorie: pentru PAD vei furniza datele tale, adresa și caracteristicile de bază ale construcției. Dacă vrei și protecție pentru bunurile din apartament, pentru o avarie de apă sau pentru răspunderea față de vecin, formularul facultativ poate cere o descriere mai precisă a locuinței și a bunurilor.
Diferența nu este doar numărul de acte. La PAD, scopul este identificarea locuinței și încadrarea ei în tipul legal de construcție. La facultativă, informațiile trebuie să ajute la stabilirea riscurilor, limitelor și bunurilor asigurate. O sumă asigurată aleasă prea mică poate lăsa o parte din pierdere neacoperită, iar bunurile nedeclarate pot să nu fie protejate conform contractului.
Ce verifici înainte să trimiți documentele
- Verifică dacă ești proprietar și dacă datele din actul de identitate corespund cu cele introduse în cerere.
- Compară adresa din documentele locuinței cu adresa introdusă în formular, inclusiv numărul imobilului, scara și apartamentul, unde se aplică.
- Stabilește corect tipul construcției pentru PAD. Nu alege categoria doar după aspectul exterior al clădirii.
- Pentru facultativă, decide separat dacă asiguri doar clădirea sau și bunurile din interior și răspunderea față de vecini.
- Citește riscurile acoperite, limitele, franșiza și excluderile înainte de semnare.
Nu trimite documente suplimentare fără să știi de ce sunt necesare. Dacă nu este clar ce trebuie încărcat sau dacă situația proprietății este neobișnuită, cere lămuriri înainte de emitere prin pagina de contact pentru întrebări despre polița de locuință.
⚠️ Atenție
Lipsa PAD poate atrage amendă de la 100 la 500 de lei, potrivit art. 29 din Legea 260/2008. În plus, o facultativă nu extinde automat acoperirea PAD și nu poate fi tratată ca înlocuitor pentru polița obligatorie.
Cum închei corect asigurarea casei
Începe cu PAD, verifică încadrarea locuinței și păstrează polița emisă. Apoi compară o facultativă în funcție de ce vrei să protejezi: clădire, bunuri, instalații sau răspundere față de vecini. Datele completate corect reduc riscul ca emiterea să fie întârziată sau ca polița să nu corespundă situației reale.
Dacă ai deja informațiile despre proprietar și locuință, poți verifica rapid opțiunea obligatorie și apoi să compari ce protecție suplimentară îți este utilă. Fă-ți polița PAD în câteva minute
Ce faci acum
- pregătește datele proprietarului și ale locuinței pentru PAD;
- verifică tipul construcției și polița PAD existentă, dacă ai una;
- pentru facultativă, adună informațiile despre clădire, bunuri și riscurile dorite;
- citește condițiile înainte de plată și păstrează documentele emise.
Surse
- PAID România, informații despre asigurarea PAD
- Portalul legislativ, Legea 260/2008 privind asigurarea obligatorie a locuințelor
- Autoritatea de Supraveghere Financiară, recomandări privind asigurările de locuințe
Întrebări frecvente
Ce acte îmi trebuie pentru o poliță PAD?
De regulă, ai nevoie de datele proprietarului, adresa locuinței și informații despre tipul construcției. Cerințele exacte pot varia în funcție de canalul de emitere și de asigurător.
Este suficientă polița PAD pentru bunurile din casă?
Nu. PAD acoperă doar cutremurul, alunecările de teren și inundațiile ca fenomen natural, în limita sumei asigurate. Bunurile din locuință pot fi incluse, după condițiile contractului, într-o poliță facultativă.
Am nevoie de PAD ca să închei o asigurare facultativă?
Da, în mod normal trebuie să ai PAD valabilă. Legea prevede o excepție pentru locuințele încadrate în clasa I de risc seismic, în condițiile art. 3 alin. 10 din Legea 260/2008.
Ce documente suplimentare poate cere o poliță facultativă?
În funcție de produs, pot fi solicitate informații despre suprafață, structură, instalații, bunurile asigurate, daune anterioare sau sisteme de protecție. Lista diferă de la un asigurător la altul.
Cât costă PAD pentru o locuință?
Prima este stabilită prin lege: 130 de lei pe an pentru locuințe de tip A și 50 de lei pe an pentru locuințe de tip B. Sumele asigurate sunt de 100.000 de lei, respectiv 50.000 de lei.
Odica VictoritaCoordonator Resurse Umane
Odica Victorița este Coordonator Resurse Umane în cadrul INSUREX de peste 3 ani, perioadă în care s-a implicat activ în dezvoltarea echipei și în crearea unui mediu de lucru bazat pe colaborare, comunicare și încredere. Este absolventă de …
Comentarii
Nu a scris nimeni încă. Poți fi primul.