Blog · asigurare locuinta cu extra acoperiri
Asigurare locuinta cu extra acoperiri: ce verifici
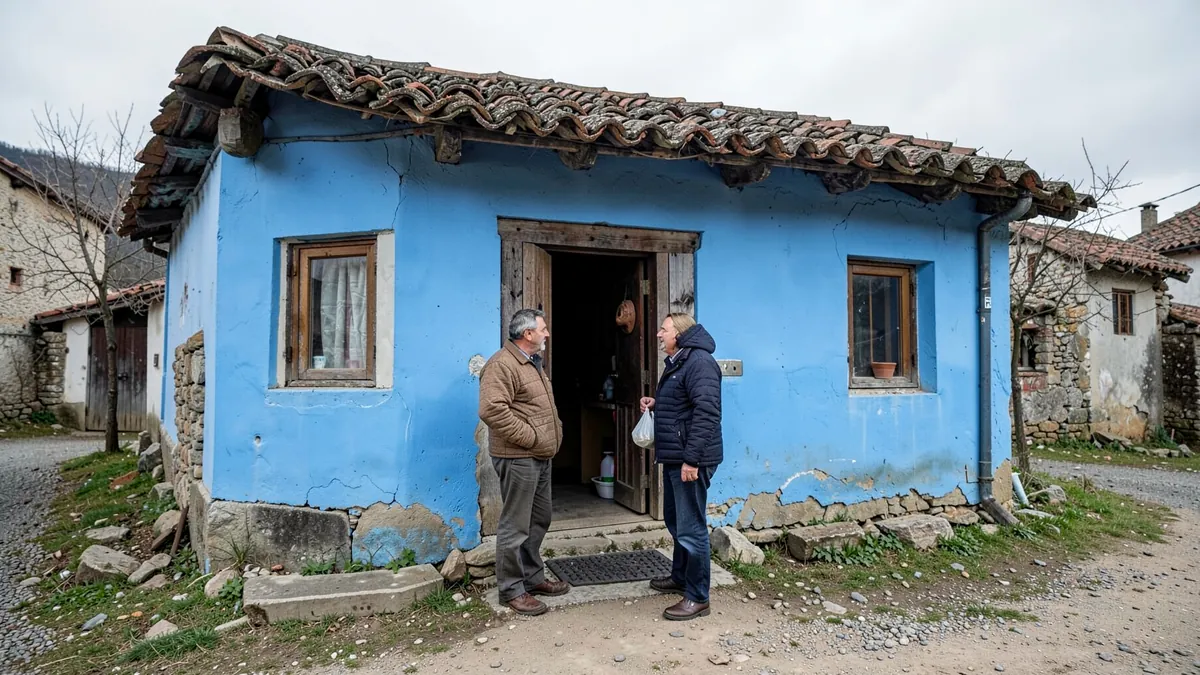
O asigurare facultativă poate completa PAD cu protecție pentru bunuri, anumite inundații, furt și răspundere civilă, dar numai în limitele și condițiile contractului.
O asigurare locuinta cu extra acoperiri poate proteja nu doar clădirea, ci și bunurile din casă, anumite pagube produse de apă, furtul sau răspunderea față de vecini. Aceste protecții nu sunt identice în toate polițele: riscurile incluse, limitele, franșiza și excluderile trebuie verificate în condițiile contractuale. Pentru locuință, PAD și polița facultativă au roluri diferite, iar una nu trebuie confundată cu cealaltă.
PAD este obligatorie pentru proprietar și acoperă exact trei riscuri naturale: cutremur, alunecări de teren și inundații ca fenomen natural. Polița facultativă completează această protecție și poate include, în funcție de produs, clădirea, bunurile, furtul, apa de la instalații, fenomene atmosferice și răspunderea civilă față de terți.
Ce înseamnă, de fapt, extra acoperirile
O acoperire suplimentară nu înseamnă că orice pagubă asemănătoare este despăgubită. De exemplu, formularea „inundație” poate avea un sens precis în contract, iar o daună provocată de o țeavă spartă poate fi tratată separat de apa provenită dintr-un fenomen natural. De aceea, citește atât lista riscurilor asigurate, cât și secțiunea de excluderi.
Potrivit Pool-ului de Asigurare Împotriva Dezastrelor Naturale, PAD este primul pas pentru protecția locuinței. Pentru o construcție de tip A, prima este 130 de lei pe an, iar suma asigurată este 100.000 de lei. Pentru o construcție de tip B, prima este 50 de lei pe an, iar suma asigurată este 50.000 de lei. Despăgubirea PAD se acordă în limita sumei asigurate și nu include bunurile din locuință.
💡 De reținut
PAD nu acoperă incendiul, furtul, vandalismul, furtuna, apa de la vecin, o țeavă spartă sau mobilierul. Pentru aceste riscuri ai nevoie de o poliță facultativă care le include expres, dacă sunt acceptate de asigurător.
Acoperirea bunurilor: ce intră și ce trebuie declarat
Acoperirea pentru bunuri poate viza mobilierul, electrocasnicele, electronicele, obiectele personale sau alte lucruri aflate în locuință. Lista exactă și modul de evaluare diferă de la asigurător la asigurător. Unele contracte pot avea limite distincte pentru anumite categorii de bunuri, iar obiectele de valoare pot necesita declarare separată sau documente.
Înainte de încheiere, fă un inventar realist. Notează bunurile importante, păstrează facturi, certificate de garanție sau fotografii și verifică dacă suma aleasă este suficientă pentru înlocuire. Dacă subevaluezi conținutul locuinței, limita poliței poate fi prea mică pentru o daună majoră. Nu presupune că tot ce se află în casă este automat inclus.
Verifică și condițiile de păstrare. Pentru unele bunuri, contractul poate prevedea reguli privind închiderea locuinței, sistemele de protecție sau documentele necesare după furt. Aceste cerințe nu sunt universale, așa că trebuie citite în polița concretă.
Inundații: diferența dintre fenomen natural și apă de la instalații
PAD acoperă inundația ca fenomen natural, alături de cutremur și alunecări de teren. O poliță facultativă poate oferi, după contract, protecție pentru apa provenită din instalații, refulare, infiltrații sau alte surse, însă aceste riscuri nu sunt garantate în orice produs și pot avea limite ori condiții proprii.
Un exemplu simplu clarifică situația. Să zicem că apa intră în locuință după revărsarea unui curs de apă: analiza pornește de la acoperirea pentru inundație și de la condițiile PAD, în limita sumei asigurate. Dacă se sparge o conductă din apartament sau apa vine de la un vecin, nu trebuie să presupui că PAD plătește; vei verifica dacă polița facultativă include acel tip de avarie și dacă se aplică excluderi.
Uită-te atent la termenii „infiltrații”, „inundație”, „daune provocate de apă” și „refulare”. Cuvintele pot apărea în aceeași ofertă, dar nu descriu neapărat același risc. Întreabă ce se întâmplă cu finisajele, mobilierul și bunurile afectate, precum și dacă sunt acoperite costurile de limitare a pagubei.
O greșeală frecventă este să crezi că o poliță facultativă poate fi încheiată fără PAD. Conform Legii 260/2008, asigurătorii nu pot încheia o facultativă pentru o locuință fără PAD valabilă, cu excepția prevăzută pentru locuințele încadrate în clasa I de risc seismic, în condițiile legii. Vezi cât costă PAD pentru locuința ta
Furtul: protecție utilă, dar cu reguli clare
Furtul poate fi inclus într-o asigurare facultativă, dar nu orice dispariție este tratată automat drept furt despăgubit. Polița poate cere urme de efracție, sesizarea autorităților, respectarea măsurilor de securitate sau prezentarea unor acte. Bunurile lăsate în anumite spații, obiectele nespecificate ori disparițiile fără explicație pot fi excluse sau limitate.
Verifică dacă sunt acoperite doar bunurile din interiorul locuinței sau și cele din dependințe, boxă, garaj ori curte. Întreabă și care este limita pentru electronice, bijuterii, bani sau documente. Dacă locuința este nelocuită pentru o perioadă, contractul poate impune notificarea asigurătorului sau poate avea o excludere pentru absențe îndelungate. Nu trata aceste condiții ca pe o formalitate: pot influența direct soluționarea daunei.
⚠️ Atenție
Nu confunda furtul cu vandalismul și nu presupune că ambele sunt incluse. Verifică separat dacă sunt acoperite spargerea, tentativa de furt, distrugerile produse de hoți și bunurile dispărute.
Răspunderea civilă față de vecini
Răspunderea civilă pentru locuință poate ajuta când, din culpa ta sau a persoanelor pentru care răspunzi, produci o pagubă altcuiva. Un scenariu obișnuit poate fi o avarie la instalația din locuință care afectează tavanul sau pereții apartamentului de dedesubt. Despăgubirea depinde însă de limita de răspundere, de cauza evenimentului și de excluderile din contract.
Verifică dacă această protecție este inclusă automat sau se alege separat. Citește pentru cine se aplică, ce membri ai familiei sunt considerați asigurați, dacă sunt acoperite spațiile comune și care sunt limitele pentru prejudicii materiale. Unele polițe pot exclude pagubele produse intenționat, cele legate de activități profesionale sau situațiile în care nu ai luat măsuri rezonabile pentru a limita problema.
Cum compari ofertele fără să alegi doar după preț
- Verifică locuința asigurată. Confirmă adresa, tipul construcției, anul sau caracteristicile cerute și dacă polița protejează clădirea, conținutul ori ambele.
- Separă riscurile. Notează distinct ce se întâmplă la cutremur, inundație naturală, apă de la instalații, furt, incendiu și fenomene atmosferice.
- Compară limitele. O acoperire existentă poate avea o sumă maximă prea mică pentru bunurile tale sau pentru răspunderea față de vecini.
- Caută excluderile relevante. Uită-te la apă, infiltrații, lipsa întreținerii, locuința nelocuită, furt și bunurile aflate în spații auxiliare.
- Verifică franșiza și dauna. Franșiza este partea suportată de tine dacă apare evenimentul. Vezi când se aplică și ce documente trebuie să păstrezi.
Nu compara doar prima anuală. O ofertă poate părea mai avantajoasă, dar să aibă limite mai mici, mai multe excluderi sau o franșiză mai mare. Condițiile oficiale ale poliței sunt documentul care contează, nu doar denumirea comercială a pachetului.
Ce faci înainte să plătești polița
- Fotografiază bunurile importante și păstrează documentele de achiziție.
- Întreabă în scris dacă sunt acoperite apa de la vecin, refularea, infiltrațiile și bunurile din boxă sau garaj.
- Verifică procedura de notificare a daunei, termenul de anunțare și actele cerute de asigurător.
- Compară cel puțin limitele, franșiza și excluderile înainte de a alege oferta.
În cazul unei daune, ia măsuri rezonabile ca să limitezi paguba, fotografiază situația înainte de reparații, păstrează documentele și anunță asigurătorul conform termenului din contract. Nu arunca obiectele deteriorate înainte să verifici dacă trebuie inspectate.
🔎 Verifică înainte
Ține într-un singur loc polița PAD, facultativa, inventarul bunurilor și actele de achiziție. Astfel, poți răspunde rapid la întrebările asigurătorului dacă apare o daună.
Ce faci acum
Mai întâi verifică dacă ai PAD valabilă și ce tip de construcție este înscris în poliță. Apoi stabilește ce vrei să protejezi efectiv: clădirea, bunurile, riscurile de apă, furtul sau răspunderea față de vecini. Compară ofertele după limite și excluderi, nu doar după prima anuală, iar pentru întrebări despre emitere și acoperiri poți folosi pagina de contact.
Surse
- Pool-ul de Asigurare Împotriva Dezastrelor Naturale, informații despre PAD
- Portalul legislativ, Legea 260/2008 privind asigurarea obligatorie a locuințelor
Întrebări frecvente
Este suficientă PAD pentru bunurile din locuință?
Nu. PAD acoperă cutremurul, alunecările de teren și inundația ca fenomen natural, în limita sumei asigurate, dar nu acoperă bunurile din casă. Pentru acestea ai nevoie de o facultativă care le include expres.
Asigurarea facultativă acoperă orice inundație?
Nu neapărat. PAD se referă la inundația ca fenomen natural, iar facultativa poate include separat apa de la instalații, refularea sau alte cauze. Verifică exact definițiile și excluderile din contract.
Furtul este inclus automat într-o asigurare de locuință?
Nu este o regulă universală. Verifică dacă furtul, tentativa, vandalismul și bunurile din boxă sau garaj sunt incluse, precum și condițiile privind efracția și actele de la autorități.
Ce acoperă răspunderea civilă față de vecini?
Poate acoperi, în limitele contractului, prejudiciile produse altor persoane, de exemplu o pagubă la apartamentul vecin după o avarie din locuința ta. Cauza, limita, franșiza și excluderile diferă de la o poliță la alta.
Pot încheia facultativa dacă nu am PAD?
În general, nu. Legea 260/2008 impune existența unei PAD valabile pentru încheierea facultativei, cu excepția prevăzută de lege pentru locuințele încadrate în clasa I de risc seismic.
Moldoveanu SoniaConsultant Asigurări Business & IMM
Moldoveanu Sonia face parte din echipa INSUREX de peste 2 ani și este orientată către soluțiile de asigurare dedicate companiilor, antreprenorilor și IMM-urilor, oferind sprijin în identificarea formelor de protecție potrivite specificului…
Comentarii
Nu a scris nimeni încă. Poți fi primul.