Blog · daune acoperite de CASCO la mașina personală
Daune acoperite de CASCO la mașina personală
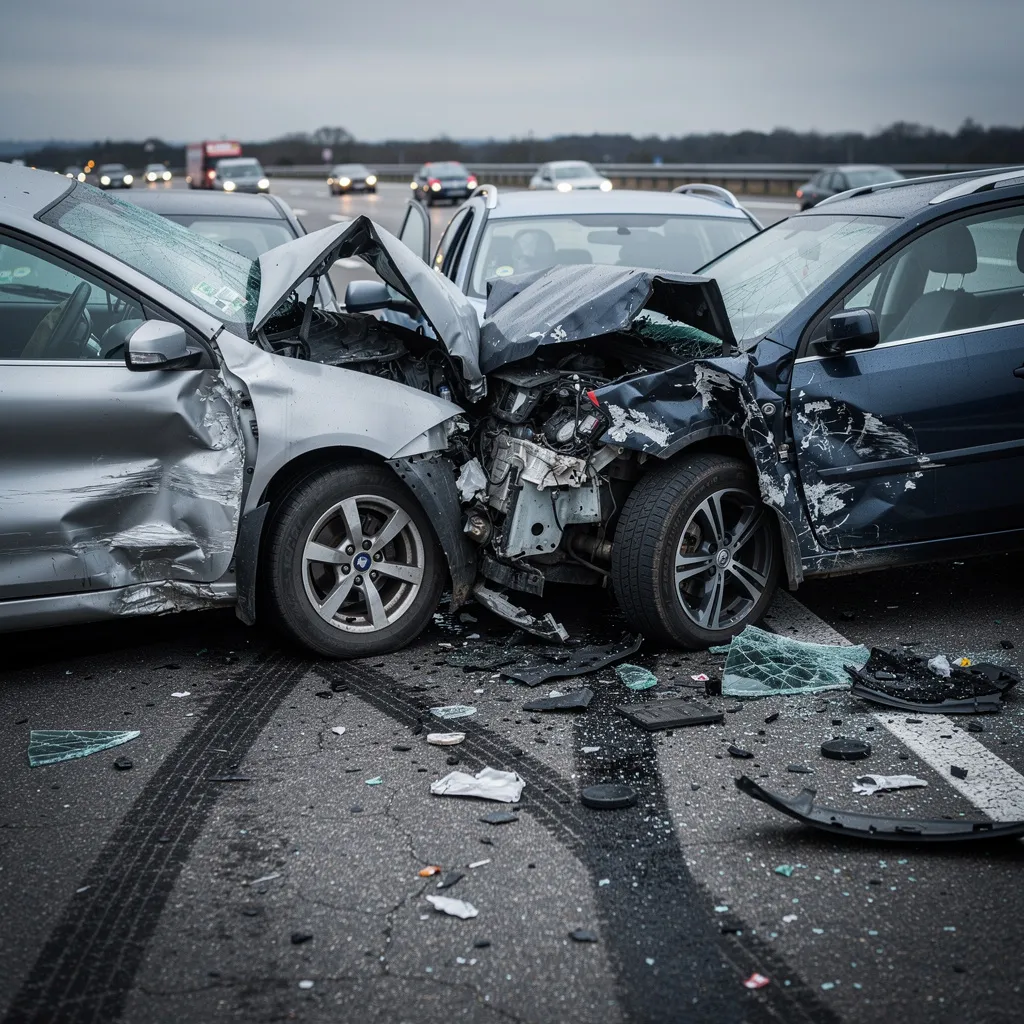
CASCO poate acoperi daunele mașinii tale, inclusiv în unele accidente în care ești vinovat, dar plata depinde de riscurile, franșiza și excluderile din contract.
Daunele acoperite de CASCO la mașina personală sunt stabilite de contract, nu de o listă identică pentru toate polițele. În funcție de pachet, CASCO poate plăti reparația după accident, furt, incendiu sau fenomene naturale, dar pot exista franșize, limite și situații excluse. De aceea, același eveniment poate fi despăgubit într-un contract și respins în altul.
CASCO este o asigurare facultativă pentru mașina ta. Ea nu înlocuiește RCA: RCA acoperă prejudiciile produse altor persoane, iar CASCO poate acoperi propriul vehicul, conform condițiilor poliței. Pe scurt, situația arată așa: înainte să conteze dacă „ai CASCO”, trebuie să verifici ce riscuri ai cumpărat și în ce condiții se activează despăgubirea.
Ce daune poate acoperi CASCO la mașina personală
Acoperirile diferă de la un asigurător la altul și de la un pachet la altul. În mod obișnuit, contractul poate include unul sau mai multe dintre următoarele riscuri:
- coliziunea sau lovirea mașinii, inclusiv un accident produs din vina ta, dacă riscul este inclus;
- fenomene naturale, cum ar fi grindina, furtuna, inundația sau căderea unor obiecte, dacă apar în lista de riscuri;
- furtul total sau parțial, inclusiv furtul unor componente, numai dacă această acoperire este prevăzută;
- incendiul sau explozia, potrivit definițiilor și excluderilor din poliță;
- actele de vandalism, dacă pachetul ales le include;
- daune produse în timp ce mașina era parcată, de exemplu după ce o creangă cade pe plafon sau un alt vehicul o lovește și pleacă, dacă evenimentul intră în acoperirea contractată.
Lista de mai sus descrie tipuri de riscuri întâlnite în polițele CASCO, nu o promisiune de plată pentru orice contract. Groupama, de exemplu, prezintă acoperiri și condiții proprii, iar acestea nu trebuie tratate ca reguli valabile pentru toți asigurătorii. Verifică denumirea exactă a riscului, limita de despăgubire, franșiza și documentele cerute.
Cazuri concrete: când poate fi acoperită dauna
Ai lovit un stâlp în parcare
Să zicem că manevrezi în parcarea unui supermarket și lovești un stâlp, îndoind bara și zgâriind aripa. Dacă polița include avarii produse prin coliziune și nu se aplică o excludere, dauna propriei mașini poate fi notificată pe CASCO. RCA nu repară mașina ta în acest scenariu, deoarece rolul RCA este să despăgubească terții prejudiciați.
La soluționare poate conta franșiza. Dacă ai o franșiză fixă sau procentuală, partea respectivă poate rămâne în sarcina ta. Valoarea și modul de aplicare trebuie citite în poliță, deoarece diferă între contracte.
Gheața sau grindina a deteriorat caroseria
Presupune că după o furtună observi mai multe lovituri pe capotă și plafon. Evenimentul poate fi acoperit dacă fenomenele naturale sunt incluse și dacă sunt îndeplinite condițiile de notificare. Fotografiază mașina, păstrează informațiile despre locul și momentul evenimentului și nu începe reparația înainte de pașii indicați de asigurător, cu excepția măsurilor necesare pentru limitarea pagubei.
Mașina a fost furată
Furtul total nu este automat inclus în orice CASCO. Dacă există această acoperire, asigurătorul poate solicita acte de la poliție, chei, documente ale vehiculului și alte dovezi prevăzute în contract. Dacă ai lăsat cheile în mașină, ai încălcat obligații de securitate sau nu ai respectat procedura de declarare, plata poate fi afectată, în funcție de clauzele poliței.
Un șofer necunoscut ți-a zgâriat mașina
O zgârietură apărută cât timp mașina era parcată poate intra la vandalism sau la avarii, însă numai dacă riscul respectiv este cumpărat. Dacă identifici autorul, există și posibilitatea ca prejudiciul să fie analizat prin RCA-ul acestuia, dacă sunt îndeplinite condițiile legale. Nu presupune însă că orice urmă de pe caroserie va fi plătită automat de CASCO.
🔎 Verifică înainte de notificare
Uită-te în poliță la riscul care descrie evenimentul, franșiză, limita de despăgubire, termenul de notificare, unitățile reparatoare acceptate și obligația de a anunța poliția. O fotografie a avariei nu înlocuiește documentele cerute prin contract.
Excluderi CASCO: situații în care plata poate fi refuzată
Excluderea este o situație în care contractul nu obligă asigurătorul să plătească, chiar dacă mașina este avariată. Nu există o listă universală, dar următoarele exemple apar frecvent în condițiile de asigurare și trebuie verificate în forma concretă a poliței:
- conducerea sub influența alcoolului sau a substanțelor interzise, atunci când contractul exclude evenimentul;
- conducerea fără drept legal, de exemplu fără permis corespunzător categoriei, dacă această situație este exclusă;
- participarea la întreceri, antrenamente sau teste de viteză, dacă nu există o acoperire specială;
- uzura, defectarea mecanică și întreținerea necorespunzătoare, care nu sunt neapărat accidente asigurate;
- avariile provocate intenționat sau declararea unor împrejurări care nu corespund realității;
- pagubele produse înainte de intrarea în vigoare sau avariile existente la inspecția inițială;
- utilizarea mașinii într-un mod nedeclarat, dacă aceasta schimbă riscul asigurat, de exemplu folosirea comercială atunci când polița este emisă pentru uz personal;
- obiectele lăsate în habitaclu, care nu sunt automat asigurate doar pentru că mașina are CASCO.
Formularea exactă este esențială. De exemplu, „furt” poate avea condiții despre închiderea mașinii, folosirea tuturor cheilor și predarea documentelor. „Incendiu” poate avea excluderi pentru probleme tehnice sau pentru intervenții neautorizate. Nu transforma un exemplu de excludere într-o regulă absolută: citește condițiile produsului pe care îl cumperi.
Greșeala frecventă: CASCO nu înlocuiește RCA
Faptul că ai CASCO nu înseamnă că poți circula fără RCA. Obligația RCA este separată, iar lipsa ei poate aduce amendă și reținerea certificatului de înmatriculare și a plăcuțelor până la prezentarea asigurării. Articolul publicat de Avocatnet explică aceeași delimitare: CASCO protejează, în funcție de contract, mașina asigurată, în timp ce RCA privește prejudiciile produse altora.
Dacă vrei să verifici separat costul și variantele de RCA, Compară ofertele RCA în două minute. Comparația nu transformă RCA într-o poliță CASCO și nu adaugă acoperiri pentru mașina ta.
⚠️ Atenție
Nu repara mașina și nu arunca piesele avariate înainte să afli procedura asigurătorului. În funcție de contract, constatarea, fotografiile, devizul și aprobarea reparației pot fi pași necesari pentru dosarul de daună.
Ce verifici înainte să alegi o poliță CASCO
- Notează riscurile de care ai nevoie. Pentru o mașină parcată în stradă pot conta furtul, vandalismul și fenomenele naturale; pentru utilizare zilnică poate conta acoperirea avariilor din coliziune.
- Compară franșiza. O poliță cu franșiză poate avea un cost diferit față de una fără franșiză, dar comparația trebuie făcută împreună cu riscurile și limitele, nu după un singur criteriu.
- Verifică valoarea și modul de despăgubire. Contractul poate stabili limite, condiții pentru piese, service-uri și calculul daunei. Aceste reguli diferă de la asigurător la asigurător.
- Citește excluderile și obligațiile. Uită-te la termenele de notificare, actele necesare, utilizarea declarată a mașinii și condițiile legate de chei sau sisteme antifurt.
- Păstrează documentele. Polița, procesul-verbal de constatare, fotografiile, actele mașinii și documentele de la poliție pot fi necesare, în funcție de eveniment.
Ce faci după o daună CASCO
Mai întâi, oprește mașina în siguranță și ia măsuri rezonabile pentru a limita paguba. Dacă există victime, pericol, furt sau vandalism, apelează autoritățile competente. Apoi notifică asigurătorul prin canalul și în termenul prevăzut în poliță.
Descrie exact ce s-a întâmplat și nu combina mai multe evenimente într-o singură declarație. Dacă ai constatat o avarie nouă după ce mașina fusese deja lovită, menționează separat momentul și împrejurările. Păstrează piesele schimbate și fotografiile până când primești instrucțiuni, deoarece verificarea poate depinde de ele.
Pentru întrebări despre documentele sau pașii necesari pentru o poliță, poți folosi pagina de contact. Pentru explicații suplimentare despre produse și verificări înainte de cumpărare, găsești și articole în secțiunea blog despre asigurări.
✅ Ce faci acum
- citește lista de riscuri și excluderi din oferta CASCO;
- compară franșiza, limitele și condițiile de reparație;
- păstrează actele și notifică rapid orice eveniment;
- separă mereu protecția mașinii tale prin CASCO de obligația RCA.
Surse
- Autoritatea de Supraveghere Financiară, informații despre piața asigurărilor;
- Portalul legislativ, cadrul legal aplicabil asigurărilor;
- Groupama, ghid despre asigurarea CASCO, pentru exemple de acoperiri și condiții ale unui produs de asigurare.
Întrebări frecvente
CASCO acoperă orice daună produsă din vina mea?
Nu. Poate acoperi o avarie produsă din vina ta dacă riscul este inclus în contract, dar franșiza și excluderile pot reduce sau elimina despăgubirea.
Furtul mașinii este inclus automat în CASCO?
Nu neapărat. Furtul total sau parțial trebuie să apară în acoperirile poliței, iar contractul poate cere chei, documente și respectarea unor măsuri de securitate.
Dacă am CASCO, mai trebuie să am RCA?
Da. CASCO este facultativă și privește, potrivit contractului, mașina ta. RCA este separată și acoperă prejudiciile produse altor persoane.
CASCO plătește o zgârietură făcută în parcare de un autor necunoscut?
Poate plăti dacă vandalismul sau avariile produse în parcare sunt acoperite. Verifică franșiza, obligația de a anunța poliția și documentele cerute.
Ce fac imediat după o daună CASCO?
Asigură locul, limitează paguba, anunță autoritățile când situația o impune și notifică asigurătorul în termenul și prin procedura prevăzute în poliță. Nu începe reparația înainte de constatare sau aprobare, dacă aceasta este cerută.
Odica VictoritaCoordonator Resurse Umane
Odica Victorița este Coordonator Resurse Umane în cadrul INSUREX de peste 3 ani, perioadă în care s-a implicat activ în dezvoltarea echipei și în crearea unui mediu de lucru bazat pe colaborare, comunicare și încredere. Este absolventă de …
Comentarii
Nu a scris nimeni încă. Poți fi primul.